
প্রধান কার্যালয়: ৫৮/১- পুরানা পল্টন (২য় তলা), ঢাকা-১০০০।
গণপ্রজাতন্ত্রী বাংলাদেশ সরকার কর্তৃক অনুমোদিত। রেজি:- নং-সি-১৯৬৯৯৯/২০২৪
ফোন: ০২২২-৪৪৫৮৫৪৭
ই-মেইল- [email protected]
ব্যাংকিং খাতের সংকট মোকাবিলায় সুশাসন ও আইনি সংস্কার প্রয়োজন
দেশের ব্যাংকিং খাত বর্তমানে সংকটের মধ্যে রয়েছে। মূলধন ঘাটতি, তারল্য সংকট এবং খেলাপি ঋণ (এনপিএল) প্রধান সমস্যা হিসেবে চিহ্নিত হয়েছে। এই সমস্যাগুলোর সমাধানে সুশাসন প্রতিষ্ঠা এবং আইনি সংস্কার অপরিহার্য বলে মনে করা হচ্ছে।
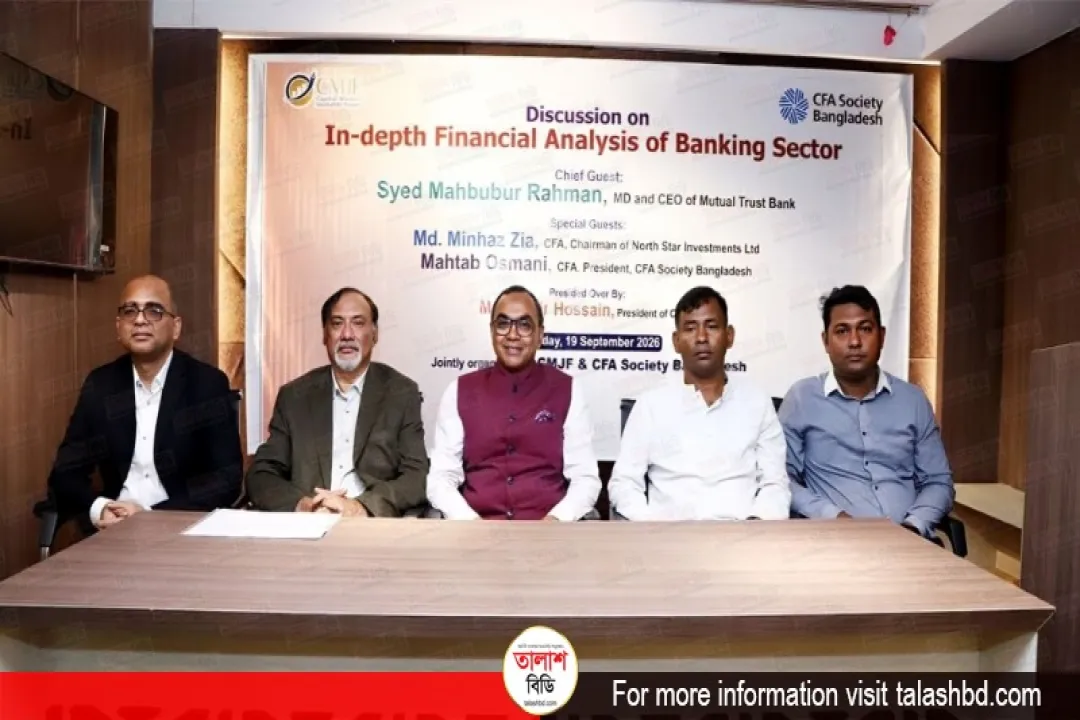
শনিবার রাজধানীর আলরাজী কমপ্লেক্সে ক্যাপিটাল মার্কেট জার্নালিস্টস’ ফোরাম (সিএমজেএফ) এবং সিএফএ সোসাইটি বাংলাদেশের যৌথ উদ্যোগে আয়োজিত সেমিনারে বক্তারা এ বিষয়ে আলোচনা করেন।
সিএমজেএফের কার্যালয়ে অনুষ্ঠিত এই সেমিনারের মূল বিষয় ছিল ব্যাংকিং খাতের আর্থিক অবস্থা মূল্যায়ন। অনুষ্ঠানে প্রধান অতিথি হিসেবে উপস্থিত ছিলেন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান এবং মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) সৈয়দ মাহবুবুর রহমান।
সেমিনারের সভাপতিত্ব করেন সিএমজেএফের সভাপতি মো. মনির হোসেন। মূলপ্রবন্ধ উপস্থাপন করেন ইউসিবি স্টক ব্রোকারেজের গবেষণা প্রধান সাকিব চৌধুরী এবং সোনালী ব্যাংকের সিএফও ইকবাল হোসেন। স্বাগত বক্তব্য রাখেন সিএফএ সোসাইটি বাংলাদেশের প্রেসিডেন্ট মাহতাব উর রহমান (ওসমানী)।
বিশেষ বক্তা হিসেবে বক্তব্য দেন নর্থ স্টার ইনভেস্টমেন্টসের চেয়ারম্যান মিনহাজ জিয়া। অনুষ্ঠানটি সঞ্চালনা করেন সিএসজেএফের সাধারণ সম্পাদক আহসান হাবিব রাসেল।
এ সময় বক্তারা দেশের ব্যাংক খাত সম্পর্কে কিছু ভুল ধারণা তুলে ধরেন।
সৈয়দ মাহবুবুর রহমান মন্তব্য করেন, কেবল সুদের হার বা সরকারি সিকিউরিটিজে আমানত রেখে ব্যাংকের স্থিতিশীলতা বজায় রাখা সম্ভব নয়। তিনি উল্লেখ করেন, গত কয়েক বছরে বৈদেশিক মুদ্রা এবং সরকারি সিকিউরিটিজ থেকে ব্যাংকগুলো মুনাফা অর্জন করেছে। তবে ব্যাংকের মূল কাজ অর্থাৎ ঋণ বিতরণ থেকে আয় মারাত্মকভাবে ক্ষতিগ্রস্ত হয়েছে। প্রকৃত সুদ আয় (নেট ইন্টারেস্ট ইনকাম) কমে যাওয়ায় এটি পুরো ব্যাংকিং খাতের জন্য উদ্বেগজনক।
তিনি আরও জানান, ২০০৮ সালে দেশের ব্যাংক খাতে মোট খেলাপি ঋণ ছিল প্রায় ২২ হাজার কোটি টাকা, যা বর্তমানে ৬ লাখ কোটি টাকার বেশি হয়ে গেছে। কাগজে-কলমে খেলাপি ঋণ ১৫ শতাংশ দেখানোর চেষ্টা করা হলেও নীতিসহায়তায় থাকা ঋণ যোগ করলে এটি ৩২ শতাংশের বেশি হয়ে যায়।
তিনি বলেন, আন্তর্জাতিক অ্যাকাউন্টিং স্ট্যান্ডার্ড ‘আইএফআরএস-৯’ আনুষ্ঠানিকভাবে কার্যকর হলে ব্যাংকগুলোর প্রভিশনিং বাধ্যবাধকতা অনেক বেড়ে যাবে।
এক প্রশ্নের জবাবে সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংকের প্রায় ৭৫ শতাংশ খরচই অনিয়ন্ত্রণযোগ্য। এর মধ্যে রয়েছে—ভাড়া, চাকরিজীবীদের বেতন এবং বিমা ইত্যাদি। তিনি উল্লেখ করেন, কৃত্রিম বুদ্ধিমত্তা ও নতুন প্রযুক্তি ব্যবহার করে দীর্ঘমেয়াদে দক্ষতা বৃদ্ধি সম্ভব। তবে হঠাৎ করে পরিচালন ব্যয় কমানো সম্ভব নয়।
এছাড়া ব্যাংক একীভূতকরণ (মার্জার) বিষয়ে তিনি বলেন, একটি ভালো ব্যাংকের সঙ্গে অন্য ব্যাংকের প্রযুক্তির সমন্বয়ের জন্য মার্জার হতে পারে। কিন্তু একাধিক দুর্বল ব্যাংককে একত্রিত করলে কোনো সুফল পাওয়া যাবে না।
মাহতাব উর রহমান (ওসমানী) বলেন, সহজ ভাষায় ব্যাংকিং খাতের আর্থিক অবস্থা ও ক্যাপিটাল এডিকোয়েসি সাধারণ মানুষের কাছে স্পষ্ট করা জরুরি। তিনি বলেন, ফিন্যান্সিয়াল লিটারেসি বা আর্থিক সচেতনতা বাড়ানো গেলে সাধারণ বিনিয়োগকারী ও আমানতকারীরা গুজবে কান না দিয়ে সঠিক তথ্য জানতে পারবেন।
মূলপ্রবন্ধে দেশের ব্যাংক খাত নিয়ে কিছু ভুল ধারণার ব্যাখ্যা প্রদান করা হয়। প্রথমত বিনিয়োগ আয় বনাম ঋণ বিতরণের মাধ্যমে আয়। প্রচলিত ধারণা হলো ব্যাংকগুলো ঋণ না দিয়ে শুধু সরকারি বন্ডে বিনিয়োগ থেকে বেশি আয় করছে। তবে বাস্তবে বিনিয়োগ আয় হিসাব করা হয় মোট হিসাবে, আর ঋণের আয় হিসাব করা হয় আমানতের সুদ বাদ দিয়ে নিট হিসাবে।
নর্থ স্টার ইনভেস্টমেন্টসের চেয়ারম্যান মিনহাজ জিয়া বলেন, দেশে মোট সঞ্চয়ের ৮০ থেকে ৯০ শতাংশই ব্যাংক খাতে জমা থাকে। পুঁজিবাজার বা অন্য খাতের অবদান সেখানে খুবই সামান্য। ফলে ব্যাংকিং খাত ভেঙে পড়লে দেশের পুরো অর্থনীতি স্থবির হয়ে পড়বে।
নিউজের সত্যতা যাচাইয়ের জন্য স্ক্যান করুন
কপিরাইট © ২০২৪-২৫ তালাশ বিডি.কম সর্বস্বত্ব সংরক্ষিত। || Design & Developed By "Talash BD Media Limited"

